
미국이 왜 일본 엔화를 샀을까? 달러 아닌 유로까지 판 미·일 환율개입의 이유

“일본 엔화가 떨어졌는데 미국이 왜 자기 돈까지 써가며 엔화를 샀을까?”
“더 이상한 건, 왜 달러가 아니라 유로를 팔아서 엔화를 샀을까?”
“그러면 이제 미국이 일본의 엔화 환율을 계속 지켜주겠다는 뜻일까?”
실제로 일본 재무성과 미국 재무부는 지난 7월 31일 미국 동부시간 기준 공동으로 엔화를 사들이는 환율개입에 나섰습니다. 일본 정부가 미국과 함께 행동했다는 사실도 공식 확인됐습니다. 그리고 9월 11일 가타야마 사쓰키 일본 재무상은 미·일 공동개입 이후의 정책 기조가 달라지지 않았다며 미국 재무부와 계속 긴밀히 협의하겠다고 밝혔습니다. (일본 재무성 · Reuters)
그런데 이번 뉴스의 진짜 재미있는 부분은 ‘미국이 일본을 도와줬다’는 사실 자체가 아닙니다.
미국 역시 엔화 폭락을 그냥 보고 있기 어려운 자기 사정이 있었다는 점입니다.
하나씩 풀어보겠습니다.
미국과 일본이 정말 함께 엔화를 샀나?
그렇습니다. 공식적으로 확인된 사실입니다.
일본 재무성은 8월 3일 발표한 재무상 명의 성명에서 7월 31일 미국 동부시간 기준으로 미국 재무부와 공조해 엔화 매수 개입을 실시했다고 밝혔습니다.
일본 정부는 최근 엔화 움직임이 지나치게 크고 무질서했다고 판단했으며, 필요할 경우 추가 공동개입도 주저하지 않겠다고 밝혔습니다. (일본 재무성 공식성명)

중요한 것은 여기서 말하는 ‘환율개입’이 단순한 말뿐인 경고가 아니라는 점입니다.
정부가 실제 외환시장에 들어가 통화를 사고팝니다.
환율개입이라는 게 대체 어떻게 하는 걸까?
쉽게 말하면 떨어지는 엔화 가격을 떠받치기 위해 시장에서 엔화를 대량으로 사는 것입니다.
일본에서 환율개입을 결정하는 곳은 일본은행이 아니라 재무성입니다. 재무상이 개입을 결정하면 일본은행이 정부의 대리인 역할을 맡아 실제 외환시장에서 거래를 실행합니다. (일본은행)
예를 들어 엔화가 너무 빠르게 떨어졌다고 해보겠습니다.
일본 정부가 갖고 있던 달러를 시장에 팔고 그 돈으로 엔화를 사들이면 엔화를 사려는 수요가 갑자기 많아집니다. 다른 조건이 같다면 엔화 가격을 끌어올리는 힘으로 작용합니다.
쉽게 비유하면 이렇습니다.
어떤 물건을 팔려는 사람만 몰리면서 가격이 계속 떨어지고 있는데, 갑자기 큰손이 등장해 “내가 대량으로 사겠다”고 나서는 것과 비슷합니다.

그런데 여기서 궁금증이 하나 더 생깁니다.
일본이 자기 돈을 지키는 건 이해하겠는데, 미국은 왜 여기에 끼어든 걸까요?
미국은 왜 일본 엔화를 살려주려고 했을까?
결론부터 말하면 ‘일본을 도와주기 위해서’만은 아닙니다. 미국에도 이해관계가 있었습니다.
트럼프 대통령은 당시 미국의 행동을 일본에 대한 ‘우정의 신호’라고 설명하면서 세계 경제에도 도움이 된다고 말했습니다. 하지만 금융시장에서는 훨씬 현실적인 이유들을 함께 보고 있습니다. (Reuters)
첫 번째는 미국 금융시장 안정입니다.
8월 말 가타야마 재무상과 스콧 베선트 미국 재무장관의 회담에서도 두 나라는 ‘질서 있는 엔화 시장’이 미국을 포함한 세계 금융시장 안정에 중요하다고 공식 확인했습니다. (일본 재무성)
두 번째는 미국의 무역정책과도 연결됩니다.
Reuters는 엔화가 지나치게 싸지면 일본 제품의 달러 표시 가격이 상대적으로 낮아져 트럼프 행정부가 관세를 통해 얻으려는 미국 산업의 가격 경쟁력 효과가 일부 약해질 수 있다고 분석했습니다. 즉 미국 입장에서도 엔화가 계속 폭락하는 것이 반드시 좋은 일은 아니라는 얘기입니다. (Reuters 분석)

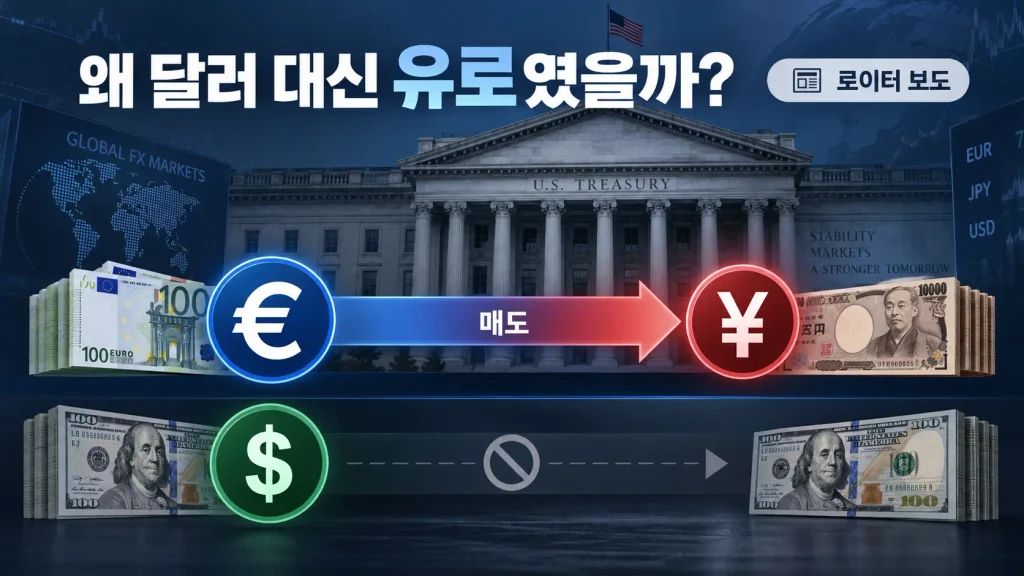
그런데 미국은 왜 달러가 아니라 ‘유로’를 팔았을까?
바로 이 부분이 이번 개입에서 가장 특이합니다.
일본의 공동개입 자체는 공식 확인됐지만, 미국 측이 어떤 통화를 팔아 엔화를 샀는지에 대해서는 미국 재무부가 세부 내용을 공식 발표하지 않았습니다.
다만 Reuters는 복수의 시장 관계자를 인용해 미국 재무부가 달러 대신 유로를 팔고 엔화를 매수했다고 보도했습니다. 당시 미국 재무부와 뉴욕연방준비은행은 구체적인 거래 내용에 대해 확인해주지 않았습니다. (Reuters)
왜 이런 복잡한 방법을 썼을까요?
미국이 달러를 대량으로 팔아 엔화를 사면 시장은 이렇게 받아들일 수도 있습니다.
“미국 정부가 달러 약세를 원하는 것 아닌가?”
그런데 달러가 지나치게 약해지면 미국 입장에서는 수입물가가 올라 인플레이션 압력이 더 커질 수 있습니다.
그래서 환율 전문가들은 엔화는 지원하면서도 ‘미국이 달러 약세를 유도한다’는 신호는 주지 않기 위해 유로를 활용했을 가능성을 제기했습니다. Reuters가 인용한 HSBC는 이런 형태의 거래를 매우 이례적인 조치로 평가했습니다. (Reuters)
미국이 신경 쓴 또 하나, 일본이 미 국채를 팔기 시작하면?
여기서 한 단계 더 들어가면 미국의 계산이 더 잘 보입니다.
일본 정부는 막대한 외환보유액을 갖고 있고 그중 상당 부분을 해외 채권 형태로 보유합니다. 엔화를 방어하려면 이런 외화자산을 현금화할 필요가 생길 수 있습니다.
문제는 일본이 보유자산을 대규모로 매각할 경우입니다.
특히 미국 국채 매도가 크게 늘어나면 미국 국채 가격이 떨어지고 금리는 올라가는 압력이 생길 수 있습니다. 미국 정부가 막대한 국가부채를 안고 있는 상황에서는 장기금리가 오르는 것이 결코 반갑지 않습니다.
그래서 이번 공조에서는 미국 연방준비제도의 FIMA 레포 제도도 함께 주목받았습니다.
쉽게 말하면 일본이 보유한 미 국채를 시장에 팔지 않고 이를 담보로 맡겨 달러를 빌릴 수 있는 장치입니다.
집을 급하게 팔아 현금을 마련하는 대신 집을 담보로 돈을 빌리는 것과 비슷한 구조라고 생각하면 이해하기 쉽습니다.
베선트 장관도 이 제도의 목적에 대해 미국 경제를 보호하고 해외에서 발생한 금융시장 불안이 미국으로 번지는 것을 막는 장치라고 설명했습니다. (Reuters)
바로 이 부분 때문에 “미국이 일본 엔화를 지켜줬다”보다 “미국도 자기 금융시장을 지키기 위해 일본과 이해관계가 맞았다”는 설명이 더 정확합니다.
일본은 엔화 방어에 도대체 얼마를 썼을까?
금액은 상당합니다.
일본 재무성이 공개한 공식 통계를 보면 7월 30일부터 8월 26일까지 외환시장 개입 총액은 15조3,993억엔이었습니다. (일본 재무성)
여기서 한 가지 주의해야 합니다.
15조3,993억엔이 모두 7월 31일 미국과 함께 투입한 돈이라는 뜻은 아닙니다.
이 숫자는 해당 기간 일본의 외환개입 전체 합계입니다. 개입일별 세부 금액은 월간 총액과 별도로 공개되기 때문에, 미·일 공동개입 하루에 일본이 얼마를 썼는지와 미국이 정확히 얼마를 투입했는지는 이 숫자만으로 구분할 수 없습니다.

그래서 효과는 있었나? 엔화는 정말 올랐다
단기적으로는 엔화가 상당히 강해졌습니다.
엔화는 7월 달러당 164엔 부근까지 밀리며 약 40년 만의 약세 수준에 도달했지만, 9월 8일에는 달러당 152.89엔까지 강해졌습니다.
9월 11일 기준 Reuters는 미·일 공동개입 이후 엔화가 달러 대비 6% 이상 상승했다고 전했습니다. (Reuters · Reuters)
다만 이것을 전부 환율개입 효과라고 보면 안 됩니다.
엔화 상승에는 미·일 공동개입뿐 아니라 일본은행의 추가 금리 인상 전망, 엔화를 빌려 해외에 투자했던 자금의 청산, 일본으로 자금이 되돌아올 것이라는 기대 등이 함께 작용하고 있습니다.
환율개입은 불길을 잠시 눌러주는 소화기 역할은 할 수 있지만, 환율의 방향을 오랫동안 결정하려면 결국 금리와 물가, 경제상황 같은 근본적인 요인이 따라와야 합니다.
그럼 미국이 앞으로 엔화 가격을 계속 보장해준다는 뜻일까?
아닙니다. 이 부분은 분명히 구분해야 합니다.
미국과 일본이 “달러당 150엔을 지키겠다”거나 “엔화가 떨어질 때마다 미국이 사주겠다”고 합의한 것은 아닙니다.
2025년 9월 발표된 미·일 재무장관 공동성명에서도 두 나라는 환율은 기본적으로 시장에서 결정돼야 한다는 원칙을 재확인했습니다.
외환시장 개입은 환율이 너무 빠르고 무질서하게 움직이는 상황에 대응하기 위한 수단으로 제한한다는 것이 공식 입장입니다. (미·일 재무장관 공동성명)
따라서 이번 일을 정확히 표현하면,
미국이 엔화의 특정 가격을 보장한 것이 아니라, 엔화의 급격한 붕괴가 금융시장 전체를 흔들 수 있다고 판단해 일본과 함께 시장에 개입한 것에 가깝습니다.
그런데 환율개입보다 더 중요한 건 일본은행 금리다
이제 시장의 시선은 환율개입에서 일본은행의 금리 결정으로 옮겨가고 있습니다.
일본은행은 6월 정책금리를 1%로 올렸고, Reuters 취재에 따르면 오는 9월 17~18일 금융정책결정회의에서 1.25%로 0.25%포인트 추가 인상할 가능성이 유력하게 거론되고 있습니다.
실제로 1.25%가 된다면 일본 정책금리는 약 31년 만에 가장 높은 수준이 됩니다. (Reuters)
왜 금리를 올리면 엔화가 강해질까요?
그동안 일본은 금리가 워낙 낮았습니다.
그래서 세계 투자자들은 일본에서 싸게 엔화를 빌려 미국이나 다른 나라의 높은 금리 자산에 투자하는 ‘엔 캐리트레이드’를 많이 활용했습니다.
그런데 일본 금리가 올라가면 엔화를 싸게 빌리는 매력이 줄어듭니다.
빌렸던 엔화를 갚기 위해 다시 엔화를 사는 움직임까지 생기면 엔화 상승세가 더 빨라질 수 있습니다.

9월 초 엔화가 빠르게 상승하자 실제로 엔 캐리트레이드 청산 우려도 커졌습니다. Reuters는 국제결제은행 자료를 활용한 분석에서 지난 3월 기준 국경을 넘은 엔화 차입액이 360조엔에 이르렀다고 전했습니다. 다만 이 숫자는 엔 캐리트레이드 자체의 정확한 규모가 아니라 이를 가늠하는 지표 가운데 하나입니다. (Reuters)
한국에는 어떤 영향을 줄까?
가장 피부에 와닿는 것은 일본 여행입니다.
엔화가 원화에 대해서도 강해진다면 같은 100만원을 환전했을 때 받을 수 있는 엔화가 줄어듭니다. 일본 숙박·식사·쇼핑 비용을 원화로 환산했을 때 부담이 커질 수 있다는 뜻입니다.
산업 측면에서는 조금 복잡합니다.
자동차·기계·전자부품 등 한국과 일본 기업이 해외시장에서 경쟁하는 분야에서는 엔화 강세가 일본 제품의 가격 경쟁력을 약화시켜 일부 한국 기업에 상대적으로 유리하게 작용할 가능성이 있습니다. 하지만 실제 영향은 원·달러 환율, 수요, 생산비용까지 함께 봐야 하기 때문에 단순히 “엔화가 오르면 한국 기업이 이득”이라고 단정하기는 어렵습니다.
금융시장에서는 엔 캐리트레이드 청산이 더 중요할 수 있습니다.
빌린 엔화로 미국 주식이나 채권 등 해외자산을 샀던 투자자들이 포지션을 급하게 정리하면 세계 증시·채권·환율 변동성이 동시에 커질 수 있기 때문입니다. 2024년에도 엔화 급등과 캐리트레이드 청산이 세계 금융시장 변동성을 키운 경험이 있습니다. (Reuters)

앞으로는 무엇을 보면 될까?
첫 번째는 9월 17~18일 일본은행 회의입니다.
현재 시장에서는 1.25%로의 금리 인상 가능성을 높게 보고 있지만 실제 결정과 우에다 가즈오 일본은행 총재의 향후 금리 발언이 더 중요합니다. (Reuters)
두 번째는 엔화가 다시 급격하게 약해질 경우 미국과 일본이 또 함께 시장에 들어올지입니다.
가타야마 재무상은 9월 11일에도 공동개입 이후 정책 기조에 변화가 없으며 미국 재무부와 긴밀히 협의하겠다고 밝혔습니다. 베선트 장관 역시 최근 엔화 약세에 베팅하는 시장 참여자들을 겨냥한 강한 메시지를 내고 있습니다. (Reuters)
결국 시장에는 새로운 변수가 하나 생긴 셈입니다.
예전에는 투자자들이 “일본 정부가 또 개입할까?”만 생각했다면 이제는 “이번에는 미국도 같이 들어올까?”까지 생각해야 합니다.
그 자체가 엔화를 무작정 팔기 어렵게 만드는 압력이 될 수 있습니다.
뉴알남 한 줄 정리
미국이 일본 엔화를 산 것은 단순히 일본을 도와주기 위해서만이 아닙니다. 엔화의 급격한 추락이 미국의 무역정책과 국채시장, 세계 금융시장까지 흔들 수 있다고 판단하면서 미·일의 이해관계가 맞아떨어진 것입니다. 다만 미국이 특정 엔화 환율을 보장한 것은 아니며, 앞으로 엔화의 방향은 환율개입보다 일본은행의 금리정책이 더 중요한 변수가 될 가능성이 큽니다.
미·일 환율개입, 핵심 질문으로 한눈에 정리
Q. 미국과 일본이 실제로 함께 엔화를 샀나요?
네. 일본 재무성은 7월 31일 미국 재무부와 공조해 엔화 매수 개입을 했다고 공식 발표했습니다.
Q. 미국이 왜 일본 돈인 엔화를 샀나요?
엔화의 급격한 약세가 일본만의 문제가 아니라 미국 금융시장과 무역정책에도 영향을 줄 수 있기 때문입니다. 미국과 일본의 이해관계가 맞아떨어진 것으로 볼 수 있습니다.
Q. 미국이 달러를 팔고 엔화를 산 건가요?
공동 엔화 매수 사실은 공식 확인됐지만, Reuters는 미국 측이 달러가 아니라 유로를 팔아 엔화를 산 것으로 시장 관계자들을 인용해 보도했습니다. 미국 재무부는 해당 거래의 구체적인 통화 구성은 공식 확인하지 않았습니다.
Q. 왜 굳이 유로를 팔았나요?
시장에서는 미국이 엔화를 지원하면서도 ‘달러 약세를 원하는 것’이라는 신호는 피하려 했다는 분석이 나옵니다. 달러 약세는 미국의 수입물가와 인플레이션 부담을 높일 수 있습니다.
Q. 일본은 환율개입에 얼마를 썼나요?
일본 재무성이 발표한 7월 30일~8월 26일 외환개입 총액은 15조3,993억엔입니다. 다만 이 전액이 7월 31일 미·일 공동개입에 쓰였다는 의미는 아닙니다.
Q. 미국이 이제 달러당 150엔 같은 특정 환율을 지켜주는 건가요?
아닙니다. 미·일 양국의 공식 원칙은 환율이 기본적으로 시장에서 결정돼야 한다는 것입니다. 공동개입은 과도하고 무질서한 환율 변동에 대응하는 수단입니다.
Q. 엔화는 공동개입 이후 실제로 올랐나요?
네. 엔화는 7월 달러당 164엔 부근의 약세 수준에서 9월 초 152엔대까지 강해졌습니다. 다만 미·일 개입뿐 아니라 일본은행 금리 인상 기대와 엔 캐리트레이드 청산 등이 함께 작용했습니다.
Q. 앞으로 엔화에서 가장 중요한 일정은 언제인가요?
현재로서는 9월 17~18일 일본은행 금융정책결정회의가 핵심입니다. 시장에서는 정책금리를 1%에서 1.25%로 인상할 가능성을 높게 보고 있습니다.
오늘 뉴알남이 풀어드린 이슈, 이해에 도움이 되셨나요? 🙂
앞으로도 뉴스 속 궁금증을 쉽고 명쾌하게 풀어드리기 위해 노력하겠습니다!
주요 출처
미·일 공동 환율개입 공식 확인
- 일본 재무성 — Statement by Finance Minister Satsuki Katayama, 2026년 8월 3일
미·일 공동 엔화 매수 개입과 추가 공동개입 가능성 확인. (재무성) - 일본 재무성 — 미·일 재무장관 회담, 2026년 8월 31일
질서 있는 엔화 시장이 미국을 포함한 세계 금융시장 안정에 중요하다는 양국 입장 확인. (재무성)
개입 규모와 환율개입 제도
- 일본 재무성 — Foreign Exchange Intervention Operations, 2026년 8월 28일
7월 30일~8월 26일 외환개입 총액 15조3,993억엔 확인. (재무성) - 일본은행 — 외환시장 개입의 결정·실행 구조
재무성이 결정하고 일본은행이 대리인으로 집행하는 일본의 환율개입 구조 확인. (BOJ)
미국이 왜 나섰는가
- Reuters — How a US-Japan pact to hit yen speculators came together, 2026년 8월 3일
미·일 이해관계, 미국의 무역·국채시장 측면의 배경 확인. (Investing.com) - Reuters — US shakes up currency markets with unusual yen-buying via selling euros, 2026년 8월 3일
미국의 유로 매도·엔화 매수 보도와 그 배경 분석 확인. (Reuters)
현재 엔화와 앞으로의 변수
- Reuters — 일본 재무상 미·일 환율공조 발언, 2026년 9월 11일
공동개입 이후에도 미국과 긴밀한 협력을 이어가겠다는 현재 입장 확인. (Reuters) - Reuters — 일본은행 9월 금리 결정 전망, 2026년 9월 11일
9월 17~18일 회의와 정책금리 1.25% 인상 전망, 공동개입 이후 엔화 움직임 확인. (Reuters) - Reuters — 엔화 급등과 엔 캐리트레이드, 2026년 9월 8일
엔화 152.89엔 수준과 캐리트레이드 청산 위험, 국제 엔화 차입 규모 확인. (Reuters)
함께 읽으면 좋은 글
그런데 미국과 일본이 함께 막았는데도 엔화는 왜 다시 160엔 가까이 떨어졌을까?
미·일이 직접 시장에 들어가 엔화를 사들이면서 급락은 일단 멈췄습니다. 하지만 환율개입만으로는 미·일 금리 차이와 엔 캐리 트레이드 같은 엔저의 근본 원인까지 없애기 어려웠습니다.
엔화 다시 160엔 앞… 미국과 일본이 함께 막았는데도 엔화는 왜 다시 떨어질까?